Di Alessandro Margottini
LATINA. Un’ingente frode basata su false sponsorizzazioni sportive, questo è quanto scoperto dai finanzieri del Comando provinciale di Latina nell’ambito di un’indagine che ora vede coinvolti numerosi imprenditori, prevalentemente operanti nell’area dell’area a sud della provincia pontina.
Sotto il diretto coordinamento della locale Procura della Repubblica, gli investigatori delle Fiamme Gialle sono riusciti infatti a scoprire la presenza d’un articolato sistema di frode, basato su una sistematica “produzione” di fatture atte a documentare sponsorizzazioni fittizie.
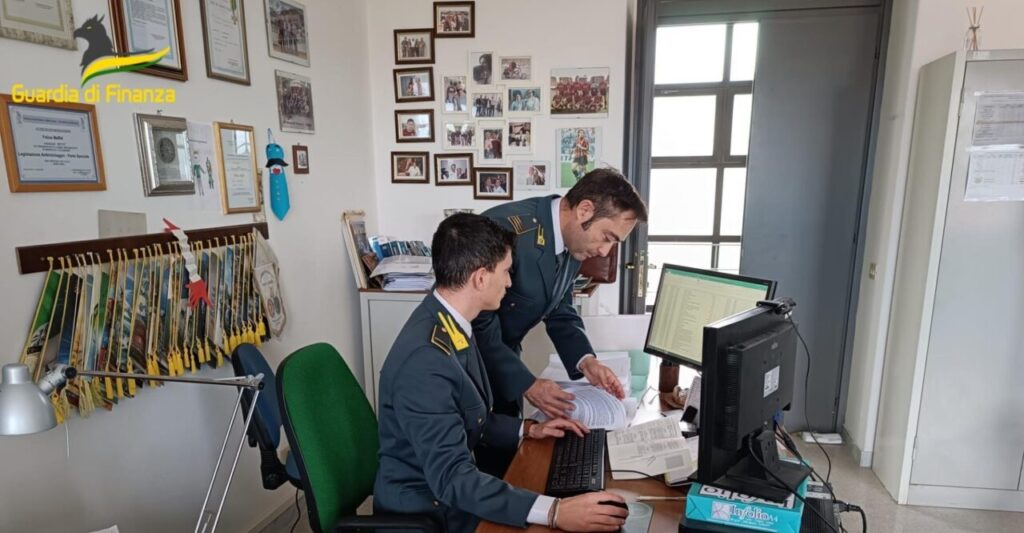
Le indagini – sfruttando l’efficace “trasversalità” che contraddistingue l’azione del Corpo – si sono dirette verso riscontri contabili concretizzatisi attraverso le usuali ispezioni di carattere tributario, ma anche con mirate indagini di Polizia giudiziaria ed economico-finanziarie che hanno svelato l’impianto frodatorio messo in atto dagli indagati.
Entrando maggiormente nel dettaglio, i finanzieri pontini hanno ricostruito in giro di fatturazioni “fake” per oltre 17 milioni di euro, funzionali nel progetto criminoso concepito ad ottenere ingenti ritorni finanziari derivanti non solo dall’evasione dell’IVA e delle Imposte Dirette, bensì anche dalla sottrazione agli obblighi contributivi e previdenziali.
Per rendere l’idea sulle proporzioni della frode in cronaca, basti considerare come nella rete dei controlli delle Fiamme Gialle siano finiti ben 114 soggetti tra aziende della zona e Associazioni Sportive Dilettantistiche di svariate discipline (calcio, tennistavolo, basket, sci, pallavolo, pallamano e ciclismo) le quali, secondo l’ipotesi formulata dall’Autorità Giudiziaria inquirente, avrebbero fatto ricorso alle false fatture di cui sopra per documentare costi fittizi in realtà mai sostenuti e, in alcuni casi, documentando persino perdite.
In parole semplici, si puntava dunque a sfruttare il regime agevolativo previsto dalla legge 289 del 2002 per autofinanziarsi, corrispondendo le imposte soltanto sul 3% della totalità dei ricavi commerciali incassati e versando l’IVA nella misura del 50% sulle operazioni imponibili.
Curioso notare inoltre come dalle prime ricostruzioni dei fatti le associazioni sportive in questione avrebbero sottoscritto contratti con le imprese-sponsor, verso le quali si impegnavano ad affiggere striscioni pubblicitari all’interno degli impianti sportivi e/o a riportarne i marchi sulle divise dei calciatori, corridori ed atleti, ciò in occasione di eventi sportivi che non si sono mai svolti oppure senza alcun altro risalto mediatico esterno.
A queste circostanze va inoltre aggiunta quella legata a diverse fatture emesse sia per acquisti di materie prime provenienti da società-fantasma totalmente prive di risorse umane e materiali e spesso domiciliate in luoghi o indirizzi inesistenti, sia per la somministrazione illecita di manodopera da parte d’altre società create al solo scopo di “assorbire” gli oneri contributivi e previdenziali, evitando così che questi finissero in carico alle imprese principali.
Sulla base del dettagliato quadro probatorio fornito, il GIP del competente Tribunale ha intanto disposto nei confronti di alcuni degli indagati il sequestro preventivo e per “equivalente” – finalizzato alla successiva confisca – di denaro e beni che corrispondono al totale dell’imposta evasa (oltre 400 mila euro).
A conclusione dell’indagine sono dunque 114 le persone deferite all’Autorità Giudiziaria nei confronti delle quali si procede per i reati di dichiarazione fraudolenta mediante uso di fatture o altri documenti per operazioni inesistenti, emissione di fatture o altri documenti per operazioni inesistenti nonché, nei confronti alcune di queste, per il reato di autoriciclaggio in quanto fortemente sospettate di aver re-impiegato denaro e disponibilità finanziarie provenienti dall’attività illecita.
Come sempre è opportuno sottolineare che tutti gli indagati (allo stato attuale del procedimento giudiziario che li riguarda) sono indiziati di reato, pertanto ogni eventuale dichiarazione di colpevolezza nei loro confronti non potrà giungere prima del pronunciamento d’una eventuale condanna definitiva.
© RIPRODUZIONE RISERVATA