Di Marco Lainati
Messina. È poco edificante vicenda quella scoperta dai finanzieri del Comando Provinciale di Messina i quali, al termine di una serrata indagine che ha previsto l’esecuzione di accurati accertamenti tecnici come analisi documentali, ricostruzioni contabili, intercettazioni telefoniche e servizi di osservazione, ha determinato la sospensione per un anno dalla professione sanitaria di uno stimato medico in servizio presso un importante nosocomio della Città della Stretto.
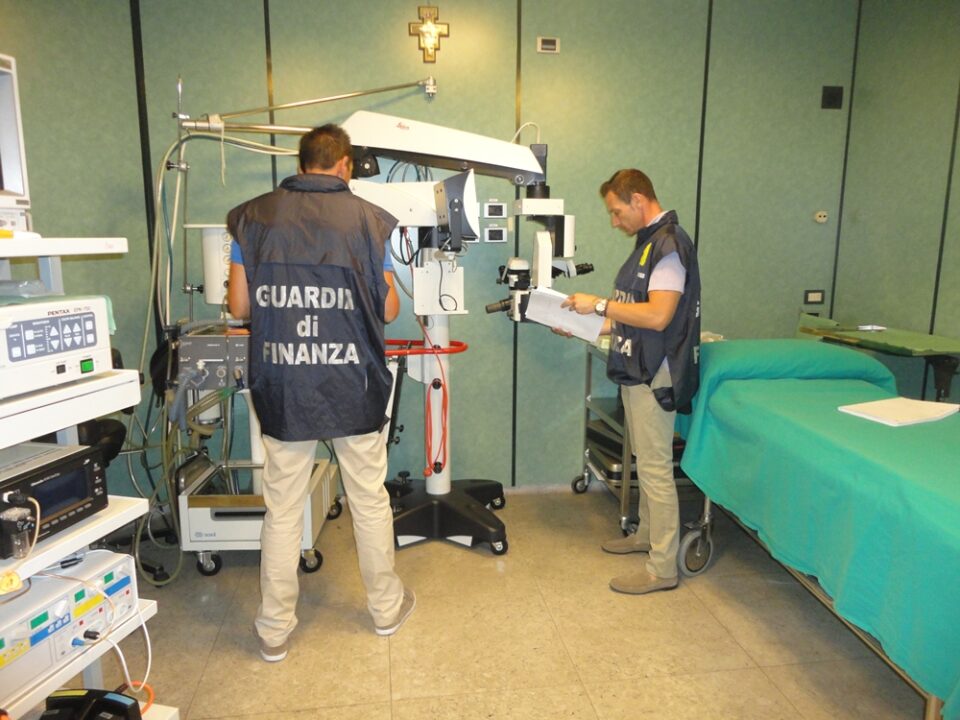
L’indagine delle Fiamme Gialle messinesi, peraltro avviata in piena emergenza pandemica, era inizialmente volta a tutelare gli interessi della Sanità Pubblica nonché dei cittadini, ed è stato proprio in quest’ambito che sono cominciati ad affiorare diversi sospetti nei confronti del medico in parola, più nello specifico sulle modalità con cui conduceva l’attività libero professionale intramuraria (la cosiddetta ALPI) che, come noto, viene esercitata dai medici in rapporto di esclusività e fuori dall’orario di lavoro verso le aziende sanitarie dalle quali dipendono.
Tale possibilità è soggetta alla libera scelta dell’assistito pagante, il quale – in ragione di uno specifico tariffario – corrisponde il relativo “ticket” direttamente ai Centri Unici di Prenotazione (CUP) prima che la prestazione venga effettuata.
Come però accertato dagli investigatori della GDF, la procedura veniva in questo caso disattesa e così il professionista in questione, invece di ricevere direttamente in busta-paga gli emolumenti spettanti per le sue prestazioni ALPI, si faceva consegnare dai suoi pazienti il denaro che dunque intascava “in nero” evadendo la prevista tassazione.
La circostanza, supportata di non pochi elementi probatori acquisiti in sede di raccolta ed analisi documentale, è stata appurata anche grazie alle informazioni rese da numerosi pazienti del medico, i quali hanno confermato ai militari di non essere passati dal CUP dell’ospedale per effettuare le prenotazioni, nonché di aver direttamente consegnato allo stesso medico somme in contanti (variabili dagli 80 ai 150 euro) senza però ottenere una qualsiasi ricevuta fiscale.
Non vi è dunque alcun dubbio circa la condotta illecita realizzata dal professionista il quale, oltre a danneggiare gli interessi della struttura sanitaria dalla quale dipende ed in palese violazione dei rapporti deontologici con la stessa, ha occultato ricavi chiaramente soggetti ad imposizione fiscale.
Sulla base di tali presupposti, la competente Autorità Giudiziaria ha dunque disposto nei confronti del responsabile la pesante misura cautelare di cui sopra, fatti salvi ulteriori sviluppi di natura penale legati al reato di peculato.
Le attività che il Corpo sta effettuando nel particolare comparto d’intervento legato alla tutela degli interessi della Pubblica Amministrazione, prosegue su scala nazionale e sta rivolgendo una rafforzata attenzione proprio al settore sanitario, messo fortemente alla prova dal protrarsi dell’emergenza pandemica e che, anche per questo, non può vedersi sottrarre importanti risorse finanziarie fraudolentemente distratte da condotte come quella qui descritta.
© RIPRODUZIONE RISERVATA