
Di Ettore Minelli*
ROMA. In un mondo ideale, la parola “guerra” non dovrebbe far parte del lessico quotidiano.

In una società orientata al bene comune, la diplomazia dovrebbe essere l’unico prezioso strumento che promuove il dialogo e la negoziazione.
Conseguentemente la spesa per la difesa dovrebbe essere ridotta al minimo, ma la realtà delle minacce esterne costringe a confrontarsi con tematiche che non si vorrebbero mai affrontare.
È essenziale ricordare che, quando parliamo di industria della difesa, ci riferiamo esattamente al concetto di “difesa” in contrapposizione con il concetto di “offesa”.
Questo principio è profondamente radicato nella Costituzione italiana, che all’articolo 11 cita: “L’Italia ripudia la guerra come strumento di offesa alla libertà degli altri popoli e come mezzo di risoluzione delle controversie internazionali”.

I recenti avvenimenti geostrategici internazionali, riguardanti in particolare i focolai di guerra in Ucraina e in Medioriente, evidenziano il rafforzamento di un asse che ha intrapreso azioni e tattiche per sovvertire gli equilibri economici e geopolitici.
Questa crescente instabilità ha spinto i principali Paesi occidentali a trasfondere tale rinnovata consapevolezza nei propri bilanci.
Volendo fare delle semplici riflessioni di natura esclusivamente economica, senza avere alcuna pretesa o intento di giudizio, si evidenzia come nel 2023 l’Italia abbia aumentato la propria spesa militare all’1,6% del PIL, rispetto a una media dell’1,4% tra il 2006 e il 2019.
La Germania ha riportato la spesa all’1,5% del PIL, un livello che non si vedeva dal 1995.
La Francia ha fissato il proprio budget per la Difesa al 2% del PIL, mentre gli Stati Uniti hanno raggiunto un record storico con una spesa di 916 miliardi di dollari nel 2023[1].
Nel frattempo, la Russia si prepara trasformando la propria economia in un’economia di guerra, con una spesa militare prevista per il 2024 di 130 miliardi di euro, un incremento di oltre il 200% rispetto al 2021, raggiungendo il 7% del PIL.
In questo contesto, i Generali dei Paesi che aderiscono alla NATO, come il capo della Difesa norvegese Eirik Kristoffersen poco più di una settimana fa, continuano a lanciare allarmi di un conflitto diretto tra le Nazioni [2].
Tuttavia le Forze Armate occidentali, ancorate a strumenti bellici datati, costosi e oltremodo complessi, che regolarmente superano i budget a causa dei tempi lunghi per lo sviluppo, stanno venendo sistematicamente dissanguate.
L’attacco dell’Iran a Israele, con circa 170 droni [3] del costo di circa 50 mila dollari ciascuno [4] arrivando a una spesa totale di circa 8,5 milioni di dollari, ha evidenziato come si possa ottenere un’efficacia distruttiva significativa con investimenti decisamente modesti.
Per Israele e i suoi alleati, il costo per difendersi da questo attacco ha superato il miliardo di dollari, con un rapporto di costo di 100:1 tra le armi di difesa occidentali e quelle di attacco iraniane [5].
In termini economici, l’Occidente è in una posizione sfavorevole lungo la curva dei costi.
L’industria della Difesa occidentale opera con diseconomie di scala, come chiaramente illustrato dalla Long-Run Average Cost (LRAC) curve.
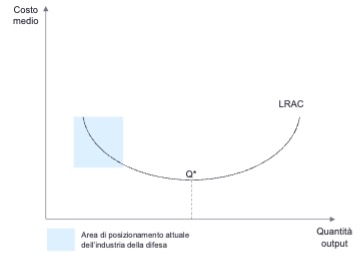
La LRAC mostra la relazione tra il costo medio per unità e la quantità di output prodotta nel lungo periodo. Idealmente, questa curva dovrebbe decrescere con l’aumento della produzione, indicando una riduzione dei costi medi grazie alle economie di scala.
Ciò accade quando i costi fissi vengono distribuiti su un numero maggiore di unità prodotte, portando a una maggiore efficienza.
In un contesto ideale, la LRAC dovrebbe continuare a diminuire fino a raggiungere un punto ottimale, il punto Q*, dove il costo medio per unità è il più basso possibile.
Tuttavia, superato il punto ottimale sulla LRAC, i costi medi per unità iniziano a crescere nuovamente.
Questo aumento, noto come diseconomie di scala, è dovuto a vari fattori tra cui:
- Dimensioni e complessità organizzativa: l’organizzazione diventa troppo grande e complessa, portando a un incremento sproporzionato dei costi di coordinamento, gestione, comunicazione e marketing.
- Inefficienze operative: la gestione di una grande scala produttiva può portare a inefficienze operative che ne aumentano i costi.
Le Forze Armate occidentali si trovano posizionati nella curva LRAC in un’area dove i costi medi per unità rimangono elevati a causa di una produzione limitata.
Questo implica che non si riescono a sfruttare le economie di scala necessarie per abbassare i costi, risultando in un costo medio per unità (average cost) molto alto.
Le ragioni principali di questa inefficienza sono:
- Produzioni limitate: i sistemi d’arma vengono prodotti in quantità relativamente piccole, impedendo alle aziende di distribuire i costi fissi su un gran numero di unità.
- Personalizzazione e complessità: gli armamenti occidentali richiedono un alto livello di adattamento all’esigenze della (singola) forza armata e costanti aggiornamenti per rispondere alle dinamiche rapide degli armamenti nemici. Questa rielaborazione aumenta i costi e riduce l’efficienza produttiva.
Un esempio emblematico è il Lockheed Martin F-35 Lightning II.

Lo sviluppo di quello che può essere definito il più importante e complesso sistema d’arma aerea occidentale è iniziato nel 1995 ed è culminato con l’inizio della produzione a pieno regime nel 2021, con un costo complessivo stimato di 1,7 trilioni di dollari per acquisto, utilizzo e manutenzione durante la sua vita utile per il Governo americano [6].
La prima versione (F-35A) è stata prodotta nel 2006 ed è entrata in funzione con il US Marine Corps nel 2015: questo lungo lasso di tempo è inadeguato per rispondere a strategie tattiche flessibili adottate dai competitor.
Per prevenire il perdurare delle diseconomie di scala in Occidente, è necessario quindi implementare nuove strategie, che riducano i costi di produzione e aumentino l’efficienza, prediligendo una maggiore standardizzazione degli armamenti, un incremento della produzione e una semplificazione delle complessità superflue.
Un caso pratico di adattabilità ed efficienza è quello dell’Ucraina che, con il sostegno occidentale, ha costruito un’industria di droni militari in soli due anni di guerra.
Questi droni hanno inflitto gravi danni alle raffinerie e alle navi da guerra russe.
Con gli UAV (Unmanned Aerial Vehicles) che costano appena 100 mila euro ciascuno[7] sono state colpite 10 raffinerie[8].
Gli USV (Unmanned Surface Vehicles), con un costo di 250 mila euro [9], hanno distrutto navi del valore di 60 milioni di euro[10], come la “Sergey Kotov”, la più recente nave pattuglia della Flotta del Mar Nero russa [11].
Questo evidenzia come la superiorità tecnologica e la capacità di produrre armi a basso costo siano cruciali.
La guerra in Ucraina ha dimostrato che la vittoria non va necessariamente alla Nazione con il maggior numero di soldati o il portafoglio più grande, ma a quella con la superiorità tecnologica.
L’innovazione tecnologica è il fattore chiave che porta miglioramenti nella produzione e nelle tecnologie di distribuzione, traducendosi in un migliore rapporto efficacia/costo.
Nonostante la limitata forza aerea ucraina, composta da 102 aerei da combattimento di epoca sovietica [12] l’Ucraina è riuscita a infliggere considerevoli perdite grazie all’uso di droni economici, ottenendo risultati che altrimenti sarebbero stati irraggiungibili.
Queste evidenze sottolineano la necessità per l’Occidente di investire massicciamente nell’innovazione tecnologica dei propri sistemi d’arma, al fine di contrastare efficacemente eserciti e nazioni con un’industria bellica consolidata.
È imperativo che l’industria della difesa adotti un modello di funzionamento simile a quello delle industrie tecnologiche, caratterizzato da elevata competitività, presenza di numerose startup e prodotti concepiti per essere intuitivi, efficaci ed efficienti.
L’innovazione tecnologica e la competizione interna all’Industria della Difesa sono determinanti per migliorare il rapporto costo-efficacia degli investimenti militari.
Questo parametro misura il valore del danno inflitto da un’arma in relazione al suo costo totale, includendo i costi di sviluppo, produzione, manutenzione e operatività. Valutare l’efficacia economica delle armi permette di ottimizzare le risorse nella pianificazione strategica e tattica.
Ma come si può aumentare la competizione nel settore della difesa?
Sin dal XVIII secolo, con Adam Smith e il suo “La ricchezza delle Nazioni”, l’innovazione tecnologica è stata centrale negli studi economici.
Attualmente, è ampiamente riconosciuto che la competizione sia un propulsore cruciale per l’innovazione, come evidenziato da numerose ricerche, incluse le rilevanti conclusioni del rapporto OECD del 2023, “Competition And Innovation: A Theoretical Perspective”.
Nel settore della Difesa, l’innovazione è essenziale per ridurre i costi e aumentare l’efficacia degli armamenti, mantenendo un vantaggio tecnologico capace di fungere da deterrente.
Tuttavia, qual è la situazione della competizione in Occidente?
Le prime 10 società mondiali della difesa rappresentano il 56% del fatturato delle prime cento, con 7 aziende americane, 2 cinesi e una britannica.
Per trovare una società europea bisogna scendere all’undicesimo posto, con l’italiana Leonardo.
Leonardo e Fincantieri sono le uniche italiane nella top 100.
Questo quadro evidenzia un mercato altamente concentrato e dominato dagli Stati Uniti.
Sebbene la scarsa competizione possa sembrare meno preoccupante a una prima analisi, è la pressione competitiva che può generare innovazioni dirompenti capaci di cambiare radicalmente l’esito dei conflitti [13].
Nel mercato americano, esaminando i primi 10 fornitori del Governo, è possibile rilevare che 6 di essi sono legati alla Difesa e all’Esercito e rappresentano, da soli, il 72% della spesa per categoria nonché il 30% della spesa complessiva destinata ai primi 200 contractors del Governo [14].
Questa concentrazione riduce la competizione, avvicinando il mercato a una situazione di oligopolio.
La competizione invece garantisce che i consumatori, in questo caso i governi e di conseguenza noi cittadini, ottengano i migliori armamenti al miglior prezzo. Senza concorrenza, le aziende possono mantenere prezzi elevati, mentre in un mercato competitivo nessuna impresa può permettersi di farlo senza rischiare una “guerra dei prezzi”.
In una situazione di forte competizione, i prezzi tendono ad avvicinarsi ai costi di produzione, riducendo il margine di profitto e assicurando che ogni euro speso offra il massimo valore. In questa condizione, le aziende devono pertanto operare in modo efficiente e i consumatori beneficiano di prodotti a prezzi più bassi e di qualità migliore, grazie alla pressione competitiva che elimina i profitti eccessivi e ottimizza l’uso delle risorse.
Tabella 1: Benefici della competizione
| Vantaggi | Descrizione |
| Prezzi più Bassi | La competizione riduce i prezzi avvicinandoli ai costi di produzione |
| Migliore Qualità | Le aziende sono spinte a migliorare la qualità dei prodotti per mantenere la loro posizione di mercato |
| Innovazione Disruptive che migliorano significativamente il rapporto costo-efficacia | La competizione stimola innovazioni che possono rivoluzionare il mercato e cambiare le sorti dei conflitti |
Aumentare la competizione è cruciale per garantire che i fondi destinati alla Difesa producano armamenti efficaci e a basso costo, massimizzando il valore per i cittadini.
La scarsa competitività, come già detto, si ricollega poi ad una limitata innovatività.
Basti esaminare la struttura dei contratti di procurement della difesa americana, presi ad esempio poiché gli Stati Uniti rappresentano il 74% della spesa del G7 in armamenti.
I contratti di procurement per la difesa negli Stati Uniti tra il Governo e le aziende del settore si dividono principalmente in due categorie: contratti a prezzo fisso (Fixed Price Contracts) e contratti a rimborso dei costi (Cost-Reimbursement Contracts).
Entrambi questi tipi di contratti presentano criticità che limitano l’innovazione [15].
I contratti a prezzo fisso incentivano le aziende a minimizzare i costi per massimizzare i profitti, spesso a scapito dell’innovazione.
Le imprese tendono a evitare rischi, riducendo gli investimenti in ricerca e sviluppo (R&D) che potrebbero portare a innovazioni, ma anche a superare il budget fissato.
I contratti a rimborso dei costi permettono alle aziende di essere rimborsate per tutti i costi ammissibili, oltre a un margine di profitto.
Sebbene possano sembrare più favorevoli all’innovazione perché coprono i costi di R&D, in realtà non incentivano l’efficienza. Le aziende possono accumulare costi senza l’urgenza di trovare soluzioni più economiche o innovative, sapendo che verranno comunque rimborsate.
Questo scenario, peraltro, fatica a mutare qualora si consideri un ulteriore problema rilevante: la scarsa “contendibilità” del mercato degli armamenti.
Un mercato contendibile è caratterizzato da basse barriere all’ingresso e da condizioni che permettono alle aziende di competere facilmente offrendo prodotti attraenti per i consumatori.
In un mercato con tali caratteristiche, le barriere all’entrata e all’uscita sono basse, permettendo a nuove imprese di entrare e competere facilmente con le aziende esistenti. Se il mercato fosse realmente contendibile, le nuove imprese potrebbero entrare e guadagnare quote di mercato offrendo maggiore valore rispetto ai concorrenti.
Tuttavia, nell’industria della Difesa, il mercato è spesso scarsamente contendibile.
I Governi tendono a fidarsi di grandi nomi e difficilmente affiderebbero un appalto a una piccola startup.
Questo accade perché le grandi aziende godono di una reputazione consolidata, possiedono esperienza e capacità di gestione di progetti complessi e costosi, elementi che le piccole imprese non possono sempre garantire.
In un contesto di mercato caratterizzato da scarsa contendibilità, le imprese già operative non percepiscono pressanti stimoli all’innovazione, giacché la loro clientela rimane fedelmente vincolata e l’ingresso di nuovi competitori appare remoto.
Diversamente, un mercato con maggiore contendibilità permetterebbe a nuove imprese di penetrare nel mercato specifico e concorrere con le aziende esistenti, costringendole ad investire nell’innovazione per mantenere la propria posizione dominante.
Numerosi fattori influenzano, come anticipato, la contendibilità del mercato, tra cui i costi di switching, la fedeltà al marchio e l’accesso alle tecnologie.
Se per i consumatori risulta difficile o oneroso cambiare fornitore, la contendibilità si riduce.
Una marcata fedeltà al marchio, poi, può ostacolare i nuovi entranti nell’acquisizione di quote di mercato. Inoltre, la mancanza di accesso alle tecnologie necessarie da parte delle nuove imprese limita ulteriormente la contendibilità.
Queste dinamiche sono particolarmente accentuate nel settore della difesa, caratterizzato da elevate barriere all’ingresso e complesse regolamentazioni governative, contribuendo così a un mercato statico e poco incline all’innovazione. Le aziende consolidate infatti non avvertono la necessità di migliorare prodotti e processi in assenza di sufficienti pressioni competitive.
Tabella 2: Contendibilità del Mercato
| Caratteristica | Descrizione |
| Barriere all’Ingresso | Difficoltà per nuove aziende di entrare nel mercato a causa di costi elevati e altre barriere strutturali |
| Fedeltà al Marchio | Preferenza dei governi per aziende consolidate come Leonardo o Lockheed Martin |
| Accesso alla Tecnologia | Le nuove imprese spesso non hanno accesso alle tecnologie avanzate necessarie per competere efficacemente |
La Difesa è una voce di primaria importanza nel bilancio di ogni Nazione.
In Italia, ad esempio, nel 2023 sono stati spesi oltre 30 miliardi di euro in questo settore[16].
La gestione attenta di tali risorse è cruciale per poter garantire un sistema di difesa efficiente, efficace, innovativo e concorrenziale.
Abbiamo immaginato un futuro in cui meno del 2% del PIL fosse dedicato alla difesa, un mondo in cui la pace potesse fiorire senza la minaccia costante della guerra.
Tuttavia, la realtà ci impone di considerare che la protezione della democrazia, dei valori costituzionali e del benessere globale richiede un impegno costante.
Di fronte a un’epoca incerta che rischia di portare ad un periodo buio in Europa, la superiorità tecnologica e l’efficienza della spesa sono fondamentali, come dimostrato dall’esperienza ucraina.
L’Industria della Difesa occidentale necessita di una riforma che favorisca competizione e innovazione, promuovendo la trasparenza e abbattendo le barriere all’ingresso, al fine di sviluppare armamenti efficaci ed economicamente sostenibili.
Una Difesa forte e innovativa è essenziale per la sicurezza e la tutela dei valori democratici.
NOTE
[1] https://www.sipri.org/databases/milex
[2] Table 12, https://www.sipri.org/sites/default/files/2023-12/sipriinsights_2312_11_russian_milex_for_2024_0.pdf; https://www.bloomberg.com/news/articles/2024-06-03/norway-chief-of-defense-eirik-kristoffersen-sees-short-window-to-boost-nato
[3] https://mwi.westpoint.edu/what-irans-drone-attack-portends-for-the-future-of-warfare/#:~:text=Iran’s%20attack%20against%20Israel%20on,in%20history%E2%80%94possibly%20the%20largest
[4] https://www.washingtonpost.com/world/2024/04/16/iran-israel-drone-attack-shahed-136/
[5] https://www.bloomberg.com/news/articles/2024-04-17/foiling-iran-s-missile-attack-probably-cost-more-than-1-billion
[6] https://www.gao.gov/products/gao-23-106047
[7] https://www.economist.com/interactive/science-and-technology/2024/02/05/cheap-racing-drones-offer-precision-warfare-at-scale
[8] https://www.reddit.com/r/UkraineWarVideoReport/comments/1bgz126/14_of_the_30_existing_large_oil_refineries_in/?force_seo=1) (https://kyivindependent.com/ukraine-targets-russian-oil-refineries/
[9] https://www.bbc.com/news/world-europe-66373052
[10] https://www.newsweek.com/sergey-kotov-patrol-ship-crimea-destroyed-drones-1875844
[11] https://en.wikipedia.org/wiki/List_of_ship_losses_during_the_Russo-Ukrainian_War
[12] https://www.flightglobal.com/download?ac=98881
[13] https://people.defensenews.com/top-100/
[14] https://about.bgov.com/reports/2023-bgov200-annual-report-rankings/
[15] https://www.defensenews.com/industry/2024/01/25/no-more-must-wins-defense-firms-growing-warier-of-fixed-price-deals/; https://www.defense.gov/News/Contracts/Contract/Article/3382083/
[16] https://www.sipri.org/databases/milex
*Volontario dell’Associazione Vittime del Dovere
© RIPRODUZIONE RISERVATA