
Di Pierluca Cassano
LODI. Ha dimensioni senza dubbio importanti la maxi-frode all’Erario che i finanzieri del Comando provinciale di Lodi, nell’ambito di una più ampia e mirata attività d’indagine volta all’individuazione di posizioni caratterizzate da una scarsa “affidabilità fiscale”, sono riusciti a far emergere scoprendo un’insidiosa manovra truffaldina da 9,4 milioni di euro escogitata ai danni dell’Erario.
La citata attività di polizia economico-finanziaria, che i finanzieri lodigiani hanno condotto ricorrendo anche alle banche-dati in uso al Corpo, ha infatti permesso di svelare l’ingente frode attuata ricorrendo a falsi crediti d’imposta, ovvero a quegli strumenti di agevolazione fiscale previsti per le imprese e che consentono a quest’ultime di ridurre l’imposta da pagare sui propri utili netti.
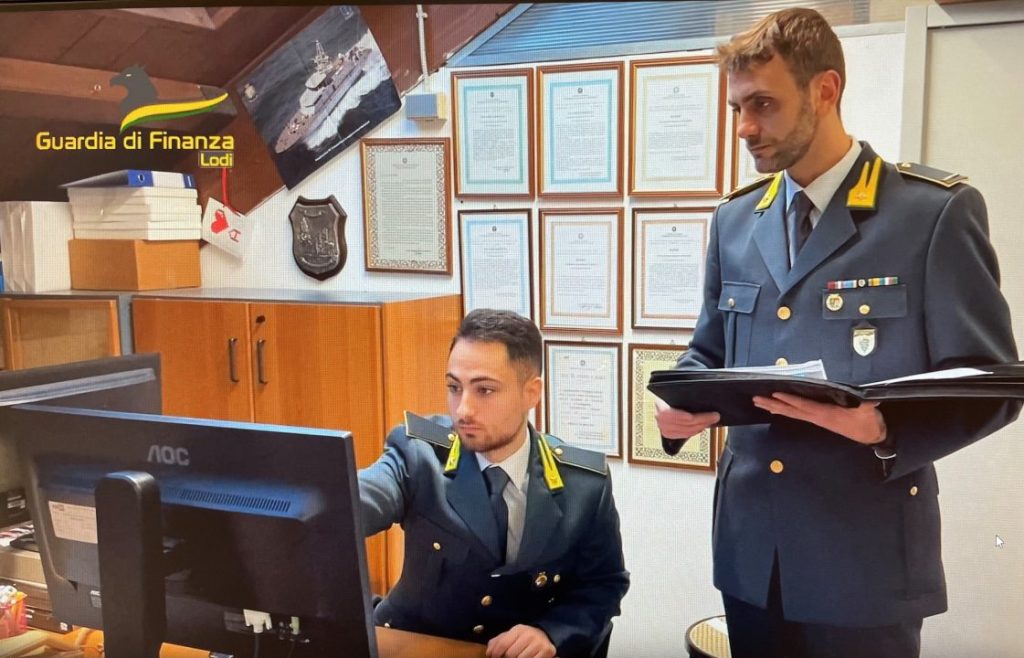
Per gli investigatori della GDF lodigiana, che nel frattempo avevano attenzionato 8 società della zona aventi tutte lo stesso rappresentante legale, si presentavano fondati sospetti circa il corretto utilizzo delle agevolazioni previste dalla Legge di Stabilità del 2016, la quale aveva introdotto un particolare credito di imposta in favore delle imprese che effettuano l’acquisizione di beni strumentali.
Più nel dettaglio, si tratta di un beneficio contemplato all’interno di un progetto d’investimento e rilancio per le imprese aventi sede in Campania, Puglia, Basilicata, Calabria, Sicilia, Molise, Sardegna e Abruzzo; progetto sul quale qualcuno ha però visto l’illecita possibilità di ricavarne un altrettanto illecito arricchimento, atteso che la norma in questione mira essenzialmente a sostenere ed incentivare investimenti e produttività in aree del Paese economicamente depresse.
Stando a quanto accertato dalle fiamme gialle, tutte le società finite nell’indagine avevano infatti richiesto di poter fruire di tali crediti d’imposta per oltre 9.400.000 euro, ciò a fronte d’investimenti nel Mezzogiorno (in realtà mai avvenuti) per circa 22.000.000 di euro.
Alla luce di ciò gli investigatori hanno dapprima eseguito ispezioni sui siti produttivi oggetto di tali “investimenti” scoprendo come non ci fosse stata alcuna acquisizione di beni strumentali, per di più con “siti produttivi” totalmente inesistenti, la cui sede coincideva con le private abitazioni di cittadini risultati del tutto estranei alla vicenda.
In base a risultanze probatorie di tale evidenza, gli stessi finanzieri operanti hanno dunque immediatamente richiesto all’Autorità Giudiziaria il previsto “nulla osta” per procedere al blocco completo di ulteriori cessioni o rimborsi da erogare in relazione ai citati crediti-fake, segnalando il tutto agli Uffici Finanziari competenti per gli adempimenti del caso e dunque evitando ulteriore danno alle casse dell’Erario, tutelando al contempo il corretto versamento degli oneri tributari e contributivi in favore delle imprese che ne hanno effettivamente titolo, fattore questo che già da solo basta ad evidenziare la valenza “economicamente strategica” di operazioni come quella qui riportata.
All’esito dell’indagine il rappresentante legale delle società in questione è stato così segnalato alla Procura della Repubblica di Lodi per il reato truffa aggravata per il conseguimento di erogazioni pubbliche, fermo retando che – per il principio d’innocenza costituzionalmente garantito – nessun addebito penale può essere mosso prima che, nei confronti dello stesso indagato, non sia stata pronunciata una sentenza irrevocabile di condanna.
©RIPRODUZIONE RISERVATA